Domain espressomaschiene.de kaufen?
Wir ziehen mit dem Projekt
espressomaschiene.de um.
Sind Sie am Kauf der Domain
espressomaschiene.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain espressomaschiene.de kaufen?
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **

Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Steuerrecht, Fachbücher von Henning Tappe, Marc DesensDas Fachbuch "Steuerrecht" bietet eine umfassende und gründlich überarbeitete Einführung in die komplexe Materie des Steuerrechts. In der 29. Auflage werden aktuelle gesetzliche Änderungen, wie das Steueränderungsgesetz 2025 und das Aktivrentengesetz, berücksichtigt. Das Lehrbuch ist seit über 25 Jahren eine bewährte Ressource für Studierende und Referendare, die sich auf das Steuerrecht spezialisieren möchten. Es deckt alle prüfungsrelevanten Teilgebiete ab und vermittelt die Prinzipien der Besteuerung sowie das allgemeine Steuerschuld- und Steuerverfahrensrecht. Durch zahlreiche Beispiele und Übersichten wird der Zugang zum Steuerrecht erleichtert, während gleichzeitig eine vertiefte Auseinandersetzung mit den einzelnen Steuerarten erfolgt. Die klare Struktur und die fallbezogene Darstellung machen es zu einem wertvollen Begleiter in der steuerrechtlichen Ausbildung.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wertungen im Steuerrecht, Fachbücher von Meret CajacobDie Steuerverwaltung trifft täglich zahlreiche Entscheidungen. Von aussen betrachtet lassen sich diese nicht immer nachvollziehen, da neben Rechtsnormen auch ausserrechtliche Faktoren darauf einwirken. Das Werk untersucht diese, indem es in einem ersten Schritt die Entscheidungsspielräume herausarbeitet und in einem zweiten Schritt ein Modell für die Erfassung ausserrechtlicher Einflüsse entwickelt. Dafür stellt die Autorin der rechtsdogmatischen Perspektive einen rechtssoziologischen Ansatz gegenüber. Sie zeichnet das Bild einer Steuerverwaltung, die um den steten Ausgleich der Interessen von Politik, Steuerpflichtigen und Personal bemüht ist. Der Ansatz ermöglicht einen gewinnbringenden Einblick in die tägliche Arbeit der Steuerverwaltung.84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
5 vor Steuerrecht, Schulbücher von Martin WeberDas Buch "5 vor Steuerrecht" vom NWB Verlag ist ein umfassendes Lehrwerk, das sich gezielt auf die Vorbereitung zur Bilanzbuchhalterprüfung konzentriert. Es bietet eine strukturierte und praxisnahe Herangehensweise an die komplexen Themen des Steuerrechts. Die 8. aktualisierte Auflage enthält alle relevanten Informationen und ist darauf ausgelegt, Lernenden zu helfen, sich effizient auf die Prüfung vorzubereiten. Mit einer Kombination aus theoretischen Grundlagen und praktischen Beispielen wird das Verständnis für steuerrechtliche Fragestellungen gefördert. Zudem sind digitale Lernkarten und eine Online-Version enthalten, die den Lernprozess unterstützen und flexibilisieren. Die klare Gliederung und die verständliche Sprache machen das Buch zu einem wertvollen Begleiter für alle, die sich im Bereich Steuerrecht weiterbilden möchten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Achatz:Körperschaften im Steuerrecht -, Fachbücher von Markus AchatzSenatspräsident Univ.-Prof. Dr. Nikolaus Zorn hat die steuerrechtliche Rechtsprechung des VwGH über Jahrzehnte massgeblich geprägt. Sein wissenschaftliches Spektrum ist umfassend, wobei er der Besteuerung von Körperschaften immer einen besonderen Stellenwert eingeräumt hat. Anlässlich des 65. Geburtstages von Nikolaus Zorn widmen ihm Steuerrechtsexpert:innen aus Deutschland und Österreich deshalb diese Festschrift zu 'Körperschaften im Steuerrecht'. Der Kreis der namhaften Autor:innen umfasst Vertreter:innen aus Wissenschaft, Gerichtsbarkeit, Finanzverwaltung und Steuerberatung. Die Beiträge beschäftigen sich mit: · Grundsatzfragen der Besteuerung von Körperschaften · Praxisfragen zur Besteuerung von Körperschaften · Körperschaften in der Umsatzsteuer und im Verfahrensrecht · Körperschaften im internationalen Steuerrecht.145,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **

Kaffeevollautomat oder Pad-Kaffeemaschine?
Die Wahl zwischen einem Kaffeevollautomaten und einer Pad-Kaffeemaschine hängt von persönlichen Vorlieben und Bedürfnissen ab. Ein Kaffeevollautomat bietet die Möglichkeit, verschiedene Kaffeespezialitäten mit frisch gemahlenem Kaffee zuzubereiten, während eine Pad-Kaffeemaschine eine schnellere und einfachere Zubereitung ermöglicht. Wenn man Wert auf Vielfalt und individuelle Anpassung legt, ist ein Kaffeevollautomat die bessere Wahl, während eine Pad-Kaffeemaschine für diejenigen geeignet ist, die es unkompliziert und schnell mögen. **
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
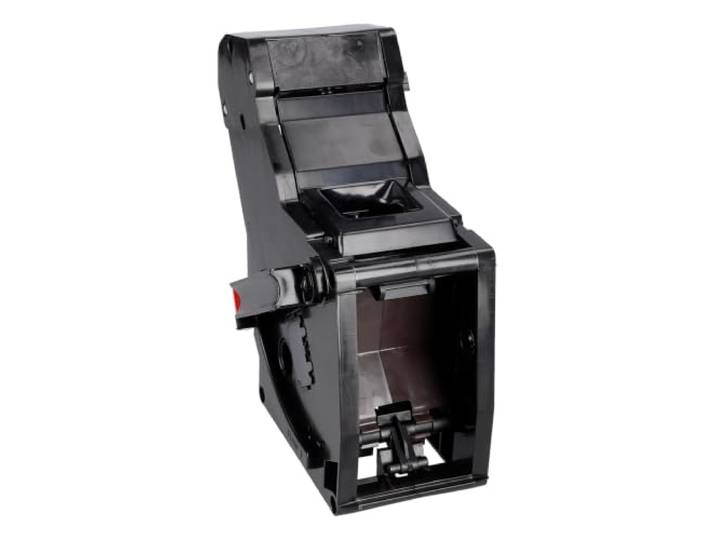
easyPART passend für Melitta 6785621 Brühgruppe für Kaffeemaschine Kaffeevollautomat, Brüheinheit, Espressomaschine, Kaffeeautomat, Kaffeevollautomat Zubehörteil, BrühkopfeasyPART passend für Melitta 6785621 Brühgruppe für Kaffeemaschine Kaffeevollautomat, Brüheinheit, Espressomaschine, Kaffeeautomat, Kaffeevollautomat Zubehörteil, Brühkopf. Erstausrüster Qualität ACHTUNG: Unsicher, ob der gewünschte Artikel passt? Bitte fragen Sie uns! Geben Sie uns Ihre Gerätedaten durch, damit wir den Artikel prüfen können. Falls der Artikel nicht passend sein sollte, haben wir u.U. den passenden Ersatz-Artikel dennoch im Sortiment - auch dann, wenn der passende Ersatz-Artikel (noch) nicht auf Amazon gelistet ist. Weitere Informationen und Hinweise, sowie passendes Zubehör und Zusatz- & Erweiterungsartikel zum Artikel finden Sie u.U. auf unserem eigenen Onlineshop. Interne Artikelnummer: 1000051605-099 / EAN-Nummer: 4058212638364 Farbe:Mehrfarbig100,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zwilling Sorrento Plus Kaffeezubereiter, Kaffeebereiter, TransparentDer Sorrento Plus Kaffeezubereiter ist ein elegantes und funktionales Gerät, das für Kaffeeliebhaber entwickelt wurde. Mit einem Volumen von 750 Millilitern ermöglicht er die Zubereitung von bis zu sieben Tassen Kaffee, ideal für den täglichen Gebrauch oder gesellige Zusammenkünfte. Hergestellt aus hochwertigem, transparentem Glas, bietet der Zubereiter nicht nur eine ansprechende Optik, sondern auch eine einfache Überwachung des Brühvorgangs. Mit einem Gewicht von 0,654 Kilogramm und einer Höhe von 260 Millimetern ist er handlich und leicht zu bedienen. Der Sorrento Plus vereint modernes Design mit praktischer Funktionalität und ist somit eine wertvolle Ergänzung für jede Küche. Die Verwendung von Glas als Hauptmaterial sorgt für eine einfache Reinigung und Langlebigkeit, während die klare Sicht auf den Inhalt eine präzise Kontrolle über den Brühprozess ermöglicht. Dieses Produkt ist in Deutschland hergestellt und spiegelt somit hohe Qualitätsstandards wider.55,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerrecht, Fachbücher von Henning Tappe, Marc DesensDas Fachbuch "Steuerrecht" bietet eine umfassende und gründlich überarbeitete Einführung in die komplexe Materie des Steuerrechts. In der 29. Auflage werden aktuelle gesetzliche Änderungen, wie das Steueränderungsgesetz 2025 und das Aktivrentengesetz, berücksichtigt. Das Lehrbuch ist seit über 25 Jahren eine bewährte Ressource für Studierende und Referendare, die sich auf das Steuerrecht spezialisieren möchten. Es deckt alle prüfungsrelevanten Teilgebiete ab und vermittelt die Prinzipien der Besteuerung sowie das allgemeine Steuerschuld- und Steuerverfahrensrecht. Durch zahlreiche Beispiele und Übersichten wird der Zugang zum Steuerrecht erleichtert, während gleichzeitig eine vertiefte Auseinandersetzung mit den einzelnen Steuerarten erfolgt. Die klare Struktur und die fallbezogene Darstellung machen es zu einem wertvollen Begleiter in der steuerrechtlichen Ausbildung.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wertungen im Steuerrecht, Fachbücher von Meret CajacobDie Steuerverwaltung trifft täglich zahlreiche Entscheidungen. Von aussen betrachtet lassen sich diese nicht immer nachvollziehen, da neben Rechtsnormen auch ausserrechtliche Faktoren darauf einwirken. Das Werk untersucht diese, indem es in einem ersten Schritt die Entscheidungsspielräume herausarbeitet und in einem zweiten Schritt ein Modell für die Erfassung ausserrechtlicher Einflüsse entwickelt. Dafür stellt die Autorin der rechtsdogmatischen Perspektive einen rechtssoziologischen Ansatz gegenüber. Sie zeichnet das Bild einer Steuerverwaltung, die um den steten Ausgleich der Interessen von Politik, Steuerpflichtigen und Personal bemüht ist. Der Ansatz ermöglicht einen gewinnbringenden Einblick in die tägliche Arbeit der Steuerverwaltung.84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Ähnliche Suchbegriffe für Steuerrecht
-
5 vor Steuerrecht, Schulbücher von Martin WeberDas Buch "5 vor Steuerrecht" vom NWB Verlag ist ein umfassendes Lehrwerk, das sich gezielt auf die Vorbereitung zur Bilanzbuchhalterprüfung konzentriert. Es bietet eine strukturierte und praxisnahe Herangehensweise an die komplexen Themen des Steuerrechts. Die 8. aktualisierte Auflage enthält alle relevanten Informationen und ist darauf ausgelegt, Lernenden zu helfen, sich effizient auf die Prüfung vorzubereiten. Mit einer Kombination aus theoretischen Grundlagen und praktischen Beispielen wird das Verständnis für steuerrechtliche Fragestellungen gefördert. Zudem sind digitale Lernkarten und eine Online-Version enthalten, die den Lernprozess unterstützen und flexibilisieren. Die klare Gliederung und die verständliche Sprache machen das Buch zu einem wertvollen Begleiter für alle, die sich im Bereich Steuerrecht weiterbilden möchten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Achatz:Körperschaften im Steuerrecht -, Fachbücher von Markus AchatzSenatspräsident Univ.-Prof. Dr. Nikolaus Zorn hat die steuerrechtliche Rechtsprechung des VwGH über Jahrzehnte massgeblich geprägt. Sein wissenschaftliches Spektrum ist umfassend, wobei er der Besteuerung von Körperschaften immer einen besonderen Stellenwert eingeräumt hat. Anlässlich des 65. Geburtstages von Nikolaus Zorn widmen ihm Steuerrechtsexpert:innen aus Deutschland und Österreich deshalb diese Festschrift zu 'Körperschaften im Steuerrecht'. Der Kreis der namhaften Autor:innen umfasst Vertreter:innen aus Wissenschaft, Gerichtsbarkeit, Finanzverwaltung und Steuerberatung. Die Beiträge beschäftigen sich mit: · Grundsatzfragen der Besteuerung von Körperschaften · Praxisfragen zur Besteuerung von Körperschaften · Körperschaften in der Umsatzsteuer und im Verfahrensrecht · Körperschaften im internationalen Steuerrecht.145,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Petromax Emaille Kaffeekanne, Kaffeebereiter, SchwarzBis zu 9 Tassen Tee oder Kaffee können gleichzeitig zubereitet werden. Ideal für den Einsatz im Freien, beim Camping und im Garten. Materialinformationen: emaillierter Stahl. Lieferumfang: komplett mit Perkolator-Einsatz. Verfügt über einen schützenden Edelstahlring am oberen Rand. Volumen: 1500 ml.45,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alessi Bombé Kaffeekanne, Kaffeebereiter, SchwarzBombé Kaffeekanne von Alessi und dem Designer Carlo Alessi Kaffeemaschine aus Edelstahl 18/10, glänzend poliert, mit Griff und Knopf aus Bakelit. Das 1945 entworfene Service wurde ursprünglich aus strapazierfähigem Messing, verchromt und versilbert, dann aus Edelstahl gefertigt. „Bombé ist ein Service, der im soziokulturellen Klima der Nachkriegszeit deutlich präsent ist, und daher ein präzises Design und eine moralische Malerei, die mit der ersten Ära des italienischen Designs verbunden ist." Die Kaffeekanne Bombé gilt auch als präzises Design und moralische Malerei, die mit der ersten Ära des italienischen Designs verbunden ist. Wer Wert auf die Präsentation und Verwendung von auffälligen und sogar kunstvollen Möbelaccessoires in seinen vier Wänden legt, sich mit diesen Design-Accessoires durchsetzen möchte oder auf der Suche nach einem echten und langlebigen Designklassiker ist, ist bei Alessi genau richtig.299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Kaffeevollautomat oder Pad-Kaffeemaschine?
Die Wahl zwischen einem Kaffeevollautomaten und einer Pad-Kaffeemaschine hängt von persönlichen Vorlieben und Bedürfnissen ab. Ein Kaffeevollautomat bietet die Möglichkeit, verschiedene Kaffeespezialitäten mit frisch gemahlenem Kaffee zuzubereiten, während eine Pad-Kaffeemaschine eine schnellere und einfachere Zubereitung ermöglicht. Wenn man Wert auf Vielfalt und individuelle Anpassung legt, ist ein Kaffeevollautomat die bessere Wahl, während eine Pad-Kaffeemaschine für diejenigen geeignet ist, die es unkompliziert und schnell mögen. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.